Digitale nalatenschap en bankzaken.
Voorkom problemen voor je nabestaanden.
Tegenwoordig speelt een groot deel van je leven zich online en digitaal af. Denk aan bankapps, dierbare foto’s, e-mails, sociale media en lopende abonnementen. Als je komt te overlijden, staan al deze gegevens, rekeningen en herinneringen van de één op de andere dag stil.
Wanneer je nabestaanden geen toegang hebben tot je telefoon, niet bij je online accounts kunnen of niet weten hoe het juridisch zit met je bankrekening, ontstaan er al snel grote problemen. Abonnementen lopen ongemerkt door, foto’s gaan definitief verloren en door onwetendheid rondom bankzaken kunnen je naasten zelfs onbedoeld in de financiële problemen komen.
Op deze pagina lees je exact hoe je de digitale nalatenschap én bankzaken na een overlijden goed afwikkelt, welke juridische valkuilen er zijn en wat je bij leven al kunt regelen om je naasten een hoop uitzoekwerk en zorgen te besparen.
Inhoudsopgave:
1. Online > Toegang tot je mobiel
2. Online > Mythen en feiten
3. Online > Herstelcodes en noodtoegang
4. Online > Wachtwoordmanager
5. Online > Social media herdenkingspagina
6. Online > Niets geregeld?
1. Bank > Geen automatische blokkade
2. Bank > Snel melden bij de bank
3. Bank > Gevaar: geld opnemen
4. Bank > Betalen uitvaartnota
5. Bank > Toegang tot bankrekening
6. Bank > En/of rekening
Checklist
Veel gestelde vragen
Bankzaken en erfrecht na een overlijden: de regels, risico’s en valkuilen
Na een overlijden moeten er op korte termijn veel praktische en financiële zaken worden afgewikkeld. Binnen de uitvaartpraktijk zien wij regelmatig dat nabestaanden vol goede bedoelingen handelingen verrichten op de bankrekening van de overledene, zonder te weten dat hier grote juridische en financiële risico’s aan kleven.
Lees hieronder exact hoe het juridisch zit met bankrekeningen, erfrecht en het voldoen van de uitvaartkosten.
1. Online
Toegang tot je mobiele telefoon
Je mobiele telefoon is de sleutel tot bijna al je digitale accounts. Veel diensten sturen immers een verificatiecode via sms of een app om in te loggen. Als je telefoon op slot blijft, kunnen nabestaanden vrijwel nergens bij.
Hoe krijg je toegang tot de telefoon van een overledene?
Zonder pincode of vooraf ingestelde toestemming is het voor nabestaanden én voor telecomproviders vrijwel onmogelijk om een vergrendelde telefoon te openen. Apple en Google kraken om privacyredenen geen telefoons van overledenen. Het vooraf instellen van toegang is dus de enige garantie.
2. Online
Mythen en feiten: Kun je een telefoon ontgrendelen met de vingerafdruk of het gezicht van een overledene?
Veel mensen denken dat nabestaanden de telefoon van een overledene eenvoudig kunnen openen met diens vingerafdruk of via gezichtsherkenning. In de praktijk werkt dit vrijwel nooit.
✓ Gezichtsherkenning (Face ID):
Moderne telefoons maken gebruik van een 3D-scan en aandachtsdetectie. De sensor controleert of de ogen open zijn en actief naar het scherm kijken. Bij een overledene lukt dit niet, waardoor het toestel gesloten blijft.
✓ Vingerafdruk (Touch ID):
De sensoren in telefoons hebben een minieme elektrische geleidbaarheid en vochtbalans van de huid nodig om een vingerafdruk te herkennen. Vrijwel direct na overlijden verandert dit, waardoor de scanner de vinger niet meer herkent.
Conclusie: Vertrouw niet op biometrische gegevens ná overlijden. De enige twee manieren die gegarandeerd werken, zijn het vooraf delen van de pincode of het toevoegen van de vingerafdruk van de partner of nabestaande zelf aan het toestel.
Iphone
(Apple)
Gezichtsherkenning of vingerafdruk:
Een iPhone beschikt over Face ID (gezichtsherkenning) of Touch ID (vingerafdruk). Het is technisch mogelijk om de vingerafdruk of het gezicht van een partner of dierbare toe te voegen aan je toestel.
Toegangscode:
De meest betrouwbare manier blijft de cijfercode van het toestel. Zorg dat je vertrouwde partner of nabestaande deze code kent of ergens veilig kan terugvinden.
Erfeniscontact instellen:
Apple heeft een ingebouwde functie genaamd Erfeniscontact. Hiermee wijs je iemand aan die na jouw overlijden toegang kan vragen tot jouw iCloud-gegevens (zoals foto’s, berichten en documenten).
Hoe stel je dit in? Ga op je iPhone naar Instellingen > tik op je naam > Inloggen en beveiliging > Erfeniscontact. Voeg hier een vertrouwde persoon toe. Deze persoon krijgt een speciale toegangssleutel die nodig is om na overlijden samen met de overlijdensakte toegang aan te vragen bij Apple.
Android-telefoons
(zoals Samsung, Google, Xiaomi)
Vingerafdruk of gezichtsherkenning:
Ook op Android-toestellen kun je in de instellingen een extra vingerafdruk of gezicht van je partner opslaan.
Toegangscode/Pincode:
Zorg ook hier dat de pincode of het patroon ergens op een veilige plek bekend is.
Inactieve accounts beheren (Google): Google heeft de functie Inactiefaccountbeheer. Hiermee bepaal je wat er met je account gebeurt als je het een bepaalde tijd (bijvoorbeeld 3 of 6 maanden) niet meer gebruikt. Je kunt instellen dat een vertrouwde contactpersoon een melding krijgt en een link ontvangt om specifieke gegevens (zoals foto’s, e-mails en Google Drive) te downloaden.
3. Online
Herstelcodes en noodtoegang
Veel accounts (zoals Apple, Google en tegenwoordig ook veel beveiligde kluizen en cryptowallets) bieden speciale herstelcodes of backup keys aan (vaak een reeks van 12 tot 24 willekeurige woorden of tekens).
Deze codes zijn bedoeld om toegang tot je account te herstellen als je je wachtwoord of telefoon niet meer kunt gebruiken. Met deze code heeft iemand geen vingerafdruk of bestaand wachtwoord nodig. Bewaar deze herstelcodes op papier in een fysieke kluis of bij belangrijke documenten.
4. Online
Accounts en wachtwoordmanagers
Iedereen heeft tegenwoordig tientallen inloggegevens. Het los opschrijven van al die wachtwoorden op een briefje werkt vaak niet, omdat wachtwoorden regelmatig veranderen.
Gebruik een wachtwoordmanager:
Een wachtwoordmanager (zoals die in Google of 1Password) genereert en onthoudt alle ingewikkelde wachtwoorden. Maak een overzicht van de accounts die je gebruikt, zonder direct de wachtwoorden erbij te typen.
Hoofdwachtwoord overdragen:
Als nabestaanden de toegangscode van je telefoon óf het hoofdwachtwoord van jouw wachtwoordmanager hebben, kunnen ze direct bij al je online accounts.
Financiën en crypto:
Denk aan online banken (bijv. Revolut), beleggingsapps en cryptowallets. Zonder vermelding weten nabestaanden simpelweg niet dat deze accounts bestaan.
Belangrijke tip voor abonnementen:
Zeg de mobiele telefoon en het internetabonnement van een overledene niet direct op. Veel diensten sturen bij het inloggen of wachtwoord herstellen een bevestigingscode via sms of e-mail. Als de aansluiting al is afgesloten, komen die codes niet meer aan.
5. Online
Sociale media en herdenkingspagina’s
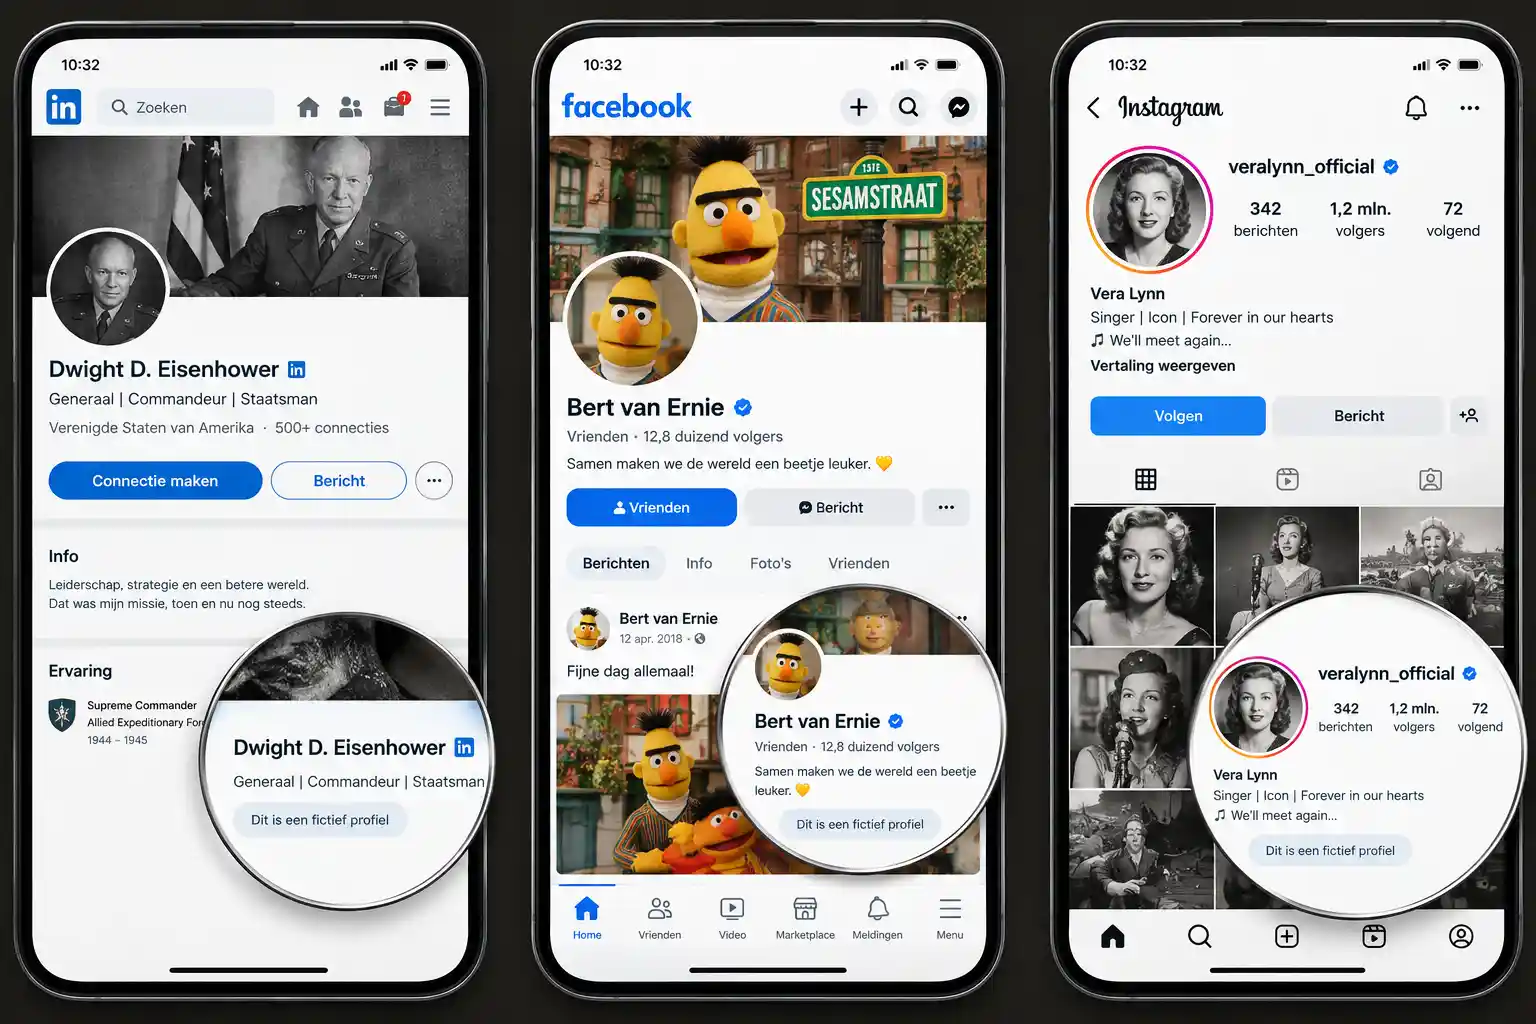
Als er niets geregeld is, blijven sociale mediaprofielen vaak gewoon online staan. Dat kan confronterend zijn als nabestaanden bijvoorbeeld een melding krijgen dat een overleden persoon jarig is.
Facebook & Instagram (Meta):
Op Facebook kun je bij leven een contactpersoon voor herdenkingsstatus instellen. Deze persoon kan na je overlijden je profiel beheren, een vastgezet bericht plaatsen of aanvragen om het account om te zetten in een herdenkingspagina (waarbij ‘Ter nagedachtenis aan’ boven het profiel komt te staan).
LinkedIn:
Nabestaanden kunnen via een online formulier bij LinkedIn melden dat iemand is overleden om het profiel te laten verwijderen of om te zetten naar een herdenkingstatus.
TikTok & X (Twitter):
Deze platforms hebben vooralsnog geen mogelijkheid om vooraf een gemachtigde aan te wijzen. Nabestaanden kunnen alleen met een overlijdensakte en inloggegevens het account beheren of sluiten, of via de klantenservice een verzoek tot verwijdering indienen.
6. Online
Wat als er vooraf niets is geregeld?
Als een naaste overlijdt en er is vooraf niets vastgelegd, kan het een zoektocht zijn om de digitale nalatenschap af te ronden.
Toegang tot accounts aanvragen
Zonder wachtwoorden of ingestelde erfeniscontacten geven bedrijven om privacyredenen bijna nooit zomaar toegang tot de inhoud van een account of apparaat. Wel werken de meeste helpdesks mee aan het sluiten of verwijderen van accounts. Hiervoor zijn doorgaans de volgende documenten nodig:
✓ Een akte van overlijden.
✓ Een bewijs van jouw relatie tot de overledene.
✓ Een kopie van je eigen identiteitsbewijs.
Apparaten veilig opschonen of hergebruiken
Is de digitale nalatenschap afgehandeld en wil je de computer, tablet of smartphone niet langer gebruiken of juist weggeven? Zorg er dan voor dat het apparaat volledig wordt teruggezet naar de fabrieksinstellingen. Zo voorkom je dat er onbedoeld persoonlijke gegevens, opgeslagen wachtwoorden of back-ups achterblijven.
1. Bankzaken
Geen automatische blokkade door de overheid
Wanneer de gemeente een overlijden verwerkt in de Basisregistratie Personen (BRP), worden overheidsinstanties zoals de Belastingdienst, het UWV en de SVB automatisch geïnformeerd.
Banken krijgen deze informatie niet automatisch doorgestuurd van de overheid. Een bankrekening wordt door de bank pas geblokkeerd nadat nabestaanden of de uitvaartverzorger het overlijden actief bij de betreffende bank hebben gemeld.
2. Bankzaken
Waarom snel melden bij de bank verstandig is
Het is belangrijk om de bank zo snel mogelijk op de hoogte te stellen van het overlijden. Na de melding worden de rekeningen beveiligd tegen misbruik, vervallen eventuele reguliere bankmachtigingen en worden de betaalpassen en bank-apps geblokkeerd.
Let op met automatische incasso’s en abonnementen:
Zodra de bank de melding heeft verwerkt, worden automatische incasso’s in de regel stopgezet of geweigerd. Dit betekent echter niet dat de onderliggende abonnementen of contracten automatisch zijn opgezegd. Omdat de betalingsverplichting blijft bestaan, moeten lidmaatschappen en voorzieningen snel zelf worden opgezegd bij de betreffende organisaties om betalingsachterstanden en incassokosten te voorkomen.
3. Bankzaken
Het grote gevaar:
geld opnemen na de overlijdensdatum
Dit is een van de grootste valkuilen voor nabestaanden. Vanaf de exacte overlijdensdatum valt het tegoed op de bankrekening juridisch onder de nalatenschap. Er mag vanaf dat moment geen geld meer worden opgenomen, overgeboekt en gepind met een bankpas of mobiele bank-app. Ook niet wanneer iemand gemachtigd was bij leven of het geld gebruikt voor praktische zaken zoals boodschappen of de huur.
Het risico van ‘zuivere aanvaarding’:
Wie na overlijden geld opneemt of naar de eigen rekening overboekt, verricht juridisch een zogenaamde beschikkingshandeling. De wet merkt dit aan als een daad van ‘zuivere aanvaarding’ van de erfenis.
Dit heeft verstrekkende gevolgen:
De erfgenaam accepteert de erfenis hiermee automatisch volledig.
Blijkt de overledene later schulden te hebben? Dan is de erfgenaam met het eigen privévermogen aansprakelijk voor al deze schulden.
Goede bedoelingen spelen voor de wet of een rechter helaas geen rol.
Er zijn drie manieren van aanvaarden:
1.) Zuiver aanvaarden: je erft alles, dus ook de schulden en bent daar met je privévermogen voor aansprakelijk.
2.) Beneficiair aanvaarden: je erft, maar bent alleen aansprakelijk tot de waarde van wat je erft. Dit doe je via een verklaring bij een rechtbank.
3.) Verwerpen: je erft niets en erft ook geen schulden. Dit doe je ook via een rechtbank.
4. Bankzaken
Hoe wordt de uitvaartnota dan betaald?
Veel mensen maken zich zorgen dat de factuur van de uitvaart niet betaald kan worden als de rekening is geblokkeerd en pinnen verboden is. Gelukkig is hier in de praktijk een speciale regeling voor.
Uitvaartkosten behoren volgens de wet tot de bevoorrechte schulden van de nalatenschap en hebben prioriteit. Vrijwel alle Nederlandse banken bieden daarom via hun afdeling Nabestaandendesk de mogelijkheid om de uitvaartnota rechtstreeks vanaf de geblokkeerde rekening van de overledene te voldoen.
Hoe dit veilig werkt:
Je ontvangt de originele factuur van de uitvaartondernemer.
Je stuurt deze factuur rechtstreeks door naar de Nabestaandendesk van de bank van de overledene.
De bank controleert de factuur en maakt het bedrag rechtstreeks over naar de bankrekening van de uitvaartondernemer.
Belangrijke waarschuwing: Maak het geld van de uitvaartnota nooit eerst over naar je eigen privérekening om het vanaf daar door te betalen. Dat overmaken naar je eigen rekening wordt door de rechter namelijk wel gezien als een daad van aanvaarding.
5. Bankzaken
Hoe krijg je weer legaal toegang tot de bankrekening?
Om de bankrekening definitief te deblokkeren en over te dragen, moet de bank wettelijk vaststellen wie er bevoegd is om over het geld te beschikken.
Zonder notaris (Uitzondering bij de bank):
Was de overledene getrouwd of had deze een geregistreerd partnerschap, is er geen testament én is het saldo op de rekeningen lager dan € 100.000,-? Dan deblokkeert de bank de rekening voor de achterblijvende partner meestal via een eigen verklaring (vrijwaringsverklaring), zonder dat een notaris nodig is.
Via de notaris:
Is er een testament opgesteld, is de overledene ongehuwd, betreft het een hoger saldo of zijn er meerdere erfgenamen? Dan vraagt de bank om een verklaring van erfrecht of een verklaring van executele. Met dit document van de notaris kan de benoemde executeur of de bevoegde erfgenaam de bankrekening veilig en volgens de regels van het erfrecht afwikkelen.
6. Bankzaken
En/of rekening
Bij een en/of-rekening kan de overgebleven rekeninghouder bij de meeste banken na een overlijden gewoon blijven beschikken. Dat verschilt per bank, dus vraag het na. Bij een en-rekening (beide handtekeningen nodig) is dat niet zo: daar heb je de erfgenamen of een verklaring van erfrecht nodig.
Bevoegd zijn is niet hetzelfde als eigenaar zijn.
Dat je bij de bank over het geld mag beschikken, betekent niet dat het hele tegoed van jou is. Onderling is het saldo meestal half-half, tenzij aantoonbaar anders. De helft van de overledene hoort bij de nalatenschap en is van de erfgenamen. Schuldeisers kunnen daar ook op verhalen.
Gemeenschap van goederen.
Waren jullie getrouwd in gemeenschap van goederen, dan valt het tegoed in die gemeenschap. Jij hebt dan al recht op de helft. De andere helft is nalatenschap.
Let op: aanvaarden.
Neem je de helft van de overledene op of maak je die over voor eigen uitgaven, dan kan dat gelden als zuiver aanvaarden van de erfenis. Dan erf je ook de schulden, en ben je daar met je eigen vermogen voor aansprakelijk. Je eigen helft gebruiken mag wel.
De rol van de notaris.
De notaris stelt de verklaring van erfrecht op. Daarin staat wie de erfgenamen zijn en voor welk deel. Met die verklaring kan de bank het deel van de overledene vrijgeven. Overleg dus eerst met de notaris voordat je het geld van de overledene aanraakt.
Twijfel je?
Laat de rekening dan rusten, meld het overlijden bij de bank en vraag advies. Zo houd je alle keuzes open.
Praktische checklist: regel het vandaag nog
Wil je het meteen goed regelen voor jouw naasten? Doorloop de volgende stappen:
✓ Pincode telefoon delen: Zorg dat een vertrouwde nabestaande de toegangscode van je telefoon kent.
✓ Bankzaken regelen: Zorg ervoor dat het geregeld is, dat nabestaanden weten hoe het zit met uw bankrekeningen.
✓ Erfeniscontacten instellen: Regel het Erfeniscontact (Apple) of Inactiefaccountbeheer (Google).
✓ Overzicht van accounts maken: Noteer welke accounts, financiële apps, beleggingen en abonnementen je gebruikt.
✓ Kluis of veilig document: Bewaar hoofdwachtwoorden, herstelcodes en eventuele crypto-sleutels op een veilige fysieke plek.
✓ Wensen vastleggen: Geef aan wat er met je sociale media en fotoarchieven moet gebeuren en overweeg een digitale executeur aan te wijzen in je testament.
FAQ
Nee, gemeenten informeren banken niet automatisch. De bank blokkeert een rekening pas zodra nabestaanden of de uitvaartverzorger het overlijden actief melden bij de Nabestaandendesk van de bank.
Nee, vanaf de exacte overlijdensdatum mag je geen geld meer pinnen of overmaken. Doe je dit wel, dan ziet de wet dit als ‘zuivere aanvaarding’ van de erfenis, waardoor je met je privévermogen aansprakelijk kunt worden gesteld voor eventuele schulden.
Facturen van de uitvaartverzorger hebben wettelijke prioriteit. Je kunt de originele uitvaartnota rechtstreeks doorsturen naar de Nabestaandendesk van de bank; zij maken het bedrag dan direct over naar de uitvaartondernemer.
Nee, niet altijd. Als de overledene getrouwd was (of een geregistreerd partner had), er geen testament is en het totale banksaldo onder de € 100.000,- ligt, deblokkeert de bank de rekening voor de partner meestal zonder verklaring van erfrecht. In andere gevallen is een verklaring via de notaris wel verplicht.
Nee, fabrikanten zoals Apple en Samsung ontgrendelen om privacy- en veiligheidsredenen geen telefoons van overledenen, ook niet als je een overlijdensakte of verklaring van erfrecht laat zien.
Als een telefoonnummer 120 dagen niet actief is gebruikt (of als het mobiele abonnement wordt stopgezet), verwijdert WhatsApp het account automatisch. Zorg er dus voor dat belangrijke chats of media tijdig worden geëxporteerd als je deze wilt bewaren.
In principe zijn de erfgenamen verantwoordelijk. Je kunt in je testament ook specifiek een ‘digitale executeur’ aanwijzen die de taak krijgt om alle online accounts en digitale bezittingen volgens jouw wensen af te wikkelen.
Betaalde cloudopslag (zoals extra iCloud-ruimte of Google One) loopt door zolang de gekoppelde bankrekening of creditcard actief is. Zodra de bankrekening wordt opgeheven, stopt de betaling. De aanbieder kan het account dan downgraden naar de gratis versie, waardoor bestanden of foto’s die boven de gratis opslaglimiet vallen na verloop van tijd definitief kunnen worden verwijderd.
Aangeschafte digitale media, zoals e-books (Kobo/Kindle), games (Steam/PlayStation) en gekochte muziek (iTunes), zijn juridisch gezien licenties om de software of media te gebruiken. Deze licenties zijn persoonsgebonden en vervallen bij het overlijden. Je kunt deze digitale bezittingen officieel dus niet nalaten of overdragen aan erfgenamen.
Wettelijk gezien is dit een grijs gebied. Veel online diensten vermelden in hun algemene voorwaarden dat inloggegevens niet overgedragen mogen worden, ook niet aan erfgenamen. In de praktijk maken nabestaanden echter veelvuldig gebruik van bekende inloggegevens om praktische zaken af te wikkelen, abonnementen op te zeggen en herinneringen veilig te stellen.
Als accounts zijn beveiligd met 2FA via sms, houd het mobiele nummer en de simkaart dan actief zolang het afwikkelen van de accounts duurt. Wordt er gebruikgemaakt van een authenticator-app (zoals Google of Microsoft Authenticator)? Zorg dan dat je eerst toegang krijgt tot de telefoon, zodat je de gegenereerde verificatiecodes kunt aflezen bij het inloggen op belangrijkere pagina’s.